Retraité et micro-entrepreneur : peux-tu facturer sans réduire ta pension ?
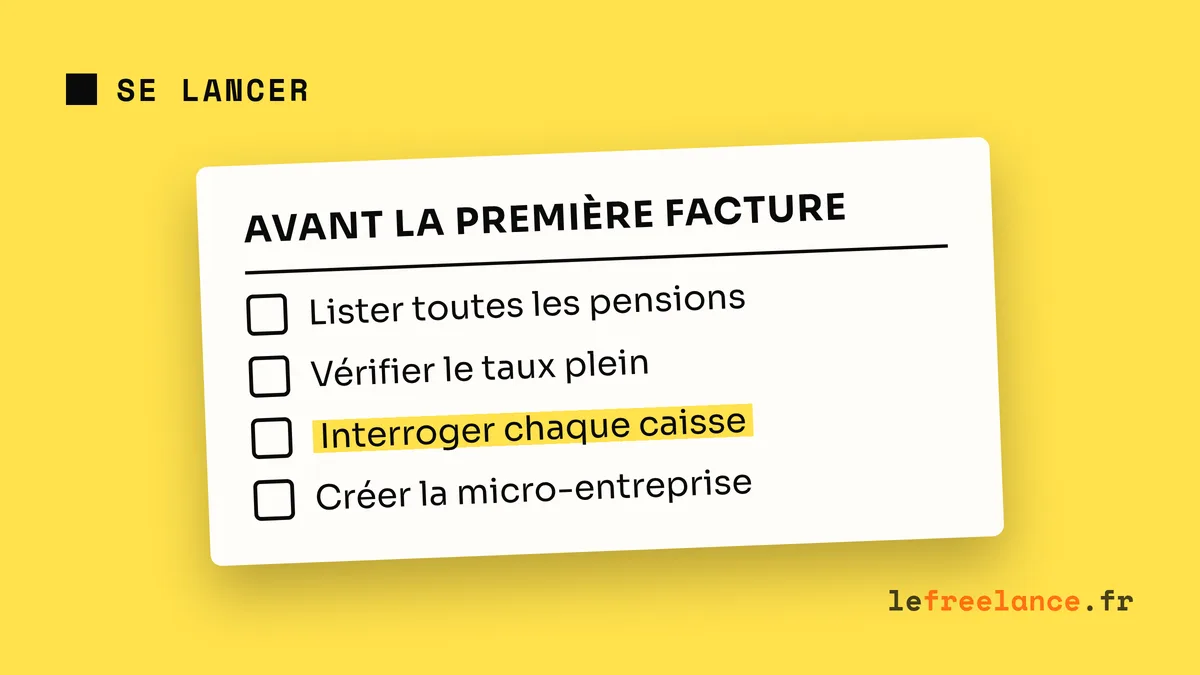
Créer une micro-entreprise pendant sa retraite est possible. Avant la première facture, vérifie le régime de chaque pension, les règles de cumul et les démarches auprès de tes caisses.
Créer une micro-entreprise à la retraite ne réduit pas automatiquement ta pension. Le cumul emploi-retraite dépend des pensions que tu perçois et de l’activité que tu reprends. Deux retraités qui facturent la même mission de conseil peuvent donc recevoir des réponses différentes de leurs caisses.
La première décision précède l’immatriculation : savoir si tes pensions restent versées en entier, si un plafond s’applique et quel revenu la caisse surveillera. On part de tes documents de retraite, puis on suit le chemin jusqu’à la première facture. Les règles décrites ici sont celles applicables aux personnes dont la retraite a commencé avant 2027.
1. Quelles pensions et quelle activité faut-il vérifier ?
Rassemble les notifications d’attribution de toutes tes retraites personnelles, de base et complémentaires. Note la date de début, le régime qui verse chaque pension et la mention du taux plein. Un ancien salarié peut percevoir une retraite de base de l’Assurance retraite et une complémentaire Agirc-Arrco. Une carrière mixte peut ajouter une pension d’indépendant, de profession libérale ou de fonctionnaire. Ne déduis pas ton régime actuel de ton dernier métier.
Vérifie ensuite si tu as demandé toutes les pensions auxquelles tu peux prétendre à la date de reprise, y compris auprès de régimes étrangers. Pour le cumul intégral, cette liquidation est une condition distincte du taux plein. Une retraite obtenue au taux plein n’autorise donc pas, à elle seule, une facturation illimitée. Le relevé de carrière et les services d’Info Retraite aident à retrouver les régimes auxquels tu as cotisé ; tes notifications indiquent ce qui a déjà été liquidé.
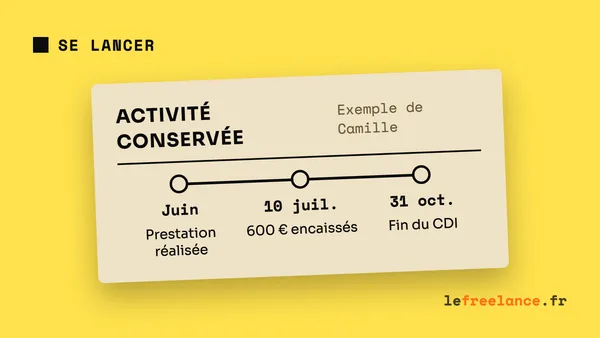
Décris aussi l’activité exacte que tu veux exercer. Du conseil non réglementé, une activité artisanale et une profession libérale relevant de la Cipav ne relèvent pas forcément des mêmes caisses. Si tu factures ton dernier employeur, précise la date de fin du contrat et celle de la future mission : en cumul plafonné, une reprise auprès de lui dans les six mois peut suspendre ta retraite de base, même pour une activité non salariée. Demande à ta caisse de qualifier cette reprise par écrit.
Enfin, distingue la pension de retraite personnelle des autres prestations que tu reçois. Une allocation soumise à condition de ressources, comme l’Aspa, demande une vérification supplémentaire : le droit au cumul de la retraite ne garantit pas le maintien de cette allocation. Pour le calcul général de la pension et la constitution des droits, consulte notre guide de la retraite freelance.
2. Retraité micro-entrepreneur : cumul intégral ou plafonné ?
Pour une retraite commencée avant le 1er janvier 2027, le cumul intégral suppose, en règle générale, d’avoir liquidé les retraites obligatoires auxquelles tu as droit et d’avoir atteint l’âge légal avec la durée d’assurance du taux plein, ou l’âge du taux plein automatique. Dans ce cadre, le revenu de la nouvelle activité ne plafonne pas la pension personnelle. La fiche officielle sur le retraité micro-entrepreneur reprend ces conditions.
Si une condition manque, le cumul peut être plafonné, sauf pour certaines activités librement cumulables. Le plafond et la conséquence d’un dépassement dépendent alors du régime qui sert la pension et de la nature de la reprise. La fiche Service Public sur l’ancien salarié détaille notamment le cas d’une nouvelle activité salariée. Ses montants ne sont pas un plafond universel à appliquer à toutes les missions facturées en micro-entreprise. Les règles des pensions d’indépendant et des professions libérales doivent aussi être regardées dans leur régime propre.
Reprendre une activité indépendante après une carrière salariée n’équivaut pas toujours à reprendre un emploi salarié. L’Agirc-Arrco indique que la reprise d’une activité non salariée maintient intégralement les pensions des régimes de salariés. Si tu perçois également une pension d’indépendant, ou si l’activité relève d’un régime particulier, demande le traitement de cette pension séparément.
Écris à chaque caisse qui te verse une pension avant de t’engager sur une mission. Dans le message, indique la date et le régime de tes retraites, l’activité prévue, sa date de début, son régime social présumé et une estimation de recettes. Demande : « Mon activité indépendante relève-t-elle du cumul intégral ou plafonné pour la pension que vous me versez ? Quel revenu retenez-vous, sur quelle période, et que se passe-t-il en cas de dépassement ? » Garde la réponse dans ton dossier. Un appel téléphonique peut éclairer le cas, mais une réponse écrite permet de suivre la règle communiquée par chaque organisme.
3. Comment créer ta micro-entreprise de conseil et informer les caisses ?
Prenons un retraité qui souhaite facturer des missions ponctuelles de conseil. Il perçoit une retraite de base de l’Assurance retraite et une complémentaire Agirc-Arrco ; il n’a pas exercé comme indépendant auparavant. Avant toute création, il transmet aux deux caisses les caractéristiques de son projet et demande la confirmation du cumul applicable. Si une ancienne pension indépendante apparaît sur ses notifications, il ajoute la caisse concernée. Son cas ne devient pas automatiquement celui d’un consultant salarié simplement parce que son ancien métier était salarié.
Une fois ces réponses reçues, il déclare son début d’activité sur le guichet unique des formalités. Il choisit une description fidèle du conseil exercé, indique son adresse d’entreprise et conserve le récépissé puis son numéro Siret. La création de cette micro-entreprise de conseil est gratuite. Le guide pour devenir freelance détaille la création et le choix du statut ; celui sur la domiciliation en micro-entreprise aide à choisir l’adresse avant de valider le dossier.
Après le démarrage, il signale par écrit la reprise à sa caisse régionale de l’Assurance retraite dans le mois, comme le prévoit la fiche Service Public consacrée au retraité micro-entrepreneur. Il donne la date de début, le nom et l’adresse de l’entreprise, la nature de l’activité, les revenus attendus, le régime d’affiliation et la liste des autres caisses qui lui versent une pension. Il fournit les justificatifs demandés, puis actualise l’estimation lorsque les premières recettes sont connues. L’Agirc-Arrco demande de la prévenir avant la reprise : mieux vaut donc avoir fait ce contact dès la préparation.
Une immatriculation n’informe pas à elle seule toutes les caisses sur les conséquences du cumul. Pour une pension relevant d’un autre régime, il suit les modalités indiquées par cet organisme. Il conserve la copie des messages, les accusés de réception et les réponses, avec ses notifications de pension.
4. Quel revenu suivre et que se passe-t-il si tu dépasses la limite ?
Le micro-entrepreneur déclare à l’Urssaf le chiffre d’affaires encaissé hors taxes, chaque mois ou chaque trimestre selon l’option choisie, y compris lorsqu’il est nul. Une facture émise en novembre et réglée en décembre entre dans la déclaration de décembre, ou du trimestre qui comprend décembre. Tu paies les cotisations du régime micro-social sur ces recettes. Garde en parallèle un livre des recettes et tes factures : ils servent à rapprocher ce que tu as encaissé de ce que tu as déclaré.
Supposons que notre consultant encaisse 1 000 € en novembre, puis 1 000 € en décembre. Il note 2 000 € de chiffre d’affaires encaissé sur ces deux mois et transmet, si sa caisse le demande, ses déclarations Urssaf ou son livre des recettes. Ce montant ne suffit pas à calculer lui-même l’effet sur sa pension. Selon le régime, la caisse peut retenir une autre période ou une assiette propre au cumul. Demande-lui explicitement si elle compare le chiffre d’affaires, un revenu après abattement ou une autre base, et à quelle fréquence elle réexamine la situation.
En cumul intégral confirmé, ces recettes ne réduisent pas la pension personnelle au titre du cumul emploi-retraite. En cumul plafonné, un dépassement peut réduire ou suspendre la pension concernée. Pour la retraite de base d’un ancien salarié en cas de reprise salariée, Service Public décrit une réduction à hauteur du dépassement. Pour certaines pensions d’indépendant, la fiche officielle du retraité micro-entrepreneur décrit une suspension du versement lorsque la limite applicable est dépassée. On ne transpose ni l’une ni l’autre conséquence à toutes les pensions.
Préviens la caisse dès que les recettes s’éloignent de l’estimation initiale. Demande la date d’effet d’une réduction ou d’une suspension, les pièces à transmettre et les conditions de reprise du paiement si l’activité ralentit. Attendre la régularisation peut créer un trop-perçu à rembourser. Continue aussi tes déclarations Urssaf : une pension suspendue ne dispense pas des obligations de la micro-entreprise.
5. Les cotisations ouvrent-elles une nouvelle retraite ?
Depuis la réforme applicable aux activités reprises à partir de 2023, les cotisations versées en cumul intégral peuvent ouvrir droit à une seconde retraite, sous conditions. Elles ne recalculent pas la première pension. L’Assurance retraite explique que cette seconde pension doit être demandée après l’arrêt de l’activité et qu’elle est plafonnée dans son régime. Elle précise aussi qu’une reprise salariée chez le dernier employeur dans les six mois suivant le départ peut empêcher l’acquisition de nouveaux droits. Demande à la caisse si ce point touche ta mission envisagée.
En cumul plafonné, payer des cotisations ne signifie pas automatiquement acquérir de nouveaux droits. Une seconde retraite déjà attribuée ne permet pas d’en constituer une troisième. Demande à la caisse de la nouvelle activité ce que tes cotisations produiront pour la retraite de base et, s’il y a lieu, pour la complémentaire. Cette réponse dépend du régime de l’activité, pas seulement de la caisse qui verse ta pension actuelle.
Au 1er novembre 2026, l’Assurance retraite annonce de nouvelles règles pour les pensions dont le point de départ sera à compter du 1er janvier 2027. Elle précise que les personnes déjà retraitées avant cette date conservent les règles antérieures, même si elles reprennent une activité plus tard. Si ta retraite n’a pas encore pris effet, vérifie la règle correspondant à sa date de départ avant de créer l’entreprise.
6. Quelle prochaine étape avant ta première facture ?
Pour facturer en retraité micro-entrepreneur, liste les caisses de tes notifications et décris ton projet à chacune. Demande une réponse écrite sur le cumul, le revenu suivi et l’effet d’un dépassement. Une fois ces réponses obtenues, tu pourras fixer le volume de tes missions et facturer en connaissant l’effet possible sur ta pension.
FAQ
Questions fréquentes
Faut-il fermer une ancienne entreprise pour partir à la retraite puis en rouvrir une ?
+
Un travailleur indépendant peut, sous conditions, poursuivre son activité au moment de la liquidation sans radiation préalable. Demande à la caisse qui verse sa pension si la poursuite entre dans le cumul intégral ou plafonné avant de modifier son entreprise.
Une retraite anticipée pour carrière longue permet-elle immédiatement le cumul intégral ?
+
Pas du seul fait d'avoir tous les trimestres. Le cumul intégral suppose aussi d'avoir atteint l'âge légal applicable et liquidé les pensions requises. Avant cet âge, fais confirmer les limites propres à tes caisses.
L’Aspa reste-t-elle identique si la micro-entreprise rapporte de l’argent ?
+
L'Aspa dépend des ressources du foyer. Signale la reprise d'activité à l'organisme qui la verse et demande le mode de prise en compte des recettes : le cumul intégral d'une pension personnelle ne garantit pas le maintien de l'Aspa.