Amortir une voiture électrique en freelance : plafond CO2 et batterie à part (guide 2026)
Acheter une voiture électrique avec ta société ou ton EI au réel : ce que tu peux amortir en 2026, le plafond CO2 et le piège de la batterie séparée.

Acheter une voiture électrique avec ta société ou ton EI au réel : ce que tu peux amortir en 2026, le plafond CO2 et le piège de la batterie séparée.
Une voiture électrique à 46 000 € ne te donne pas forcément 46 000 € de déduction fiscale.
Si tu l’achètes avec ta SASU, ton EURL ou ton entreprise individuelle au réel, tu vas bien l’inscrire à l’actif et l’amortir. Mais pour un véhicule de tourisme, l’article 39-4 du CGI limite la part fiscalement déductible. En 2026, une voiture électrique bénéficie du meilleur plafond, 30 000 €. Au-delà, l’amortissement reste comptable, mais ne réduit jamais ton impôt.
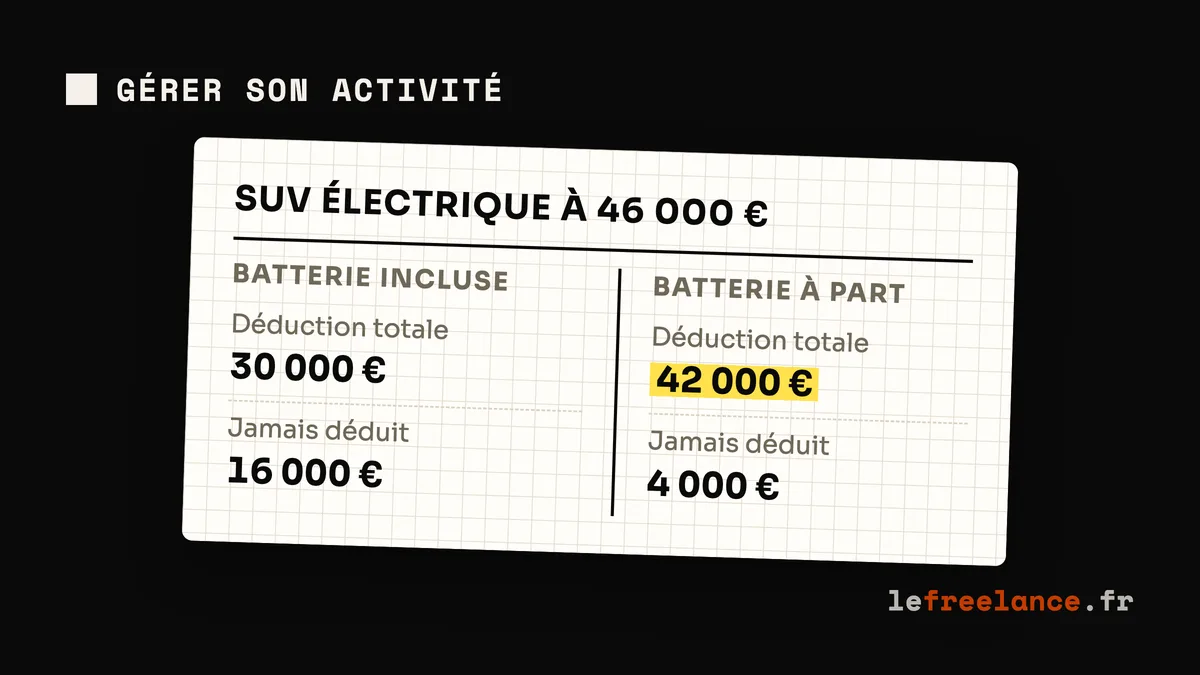
Sauf si la batterie est facturée ou louée à part, identifiable et inscrite séparément. Elle sort alors de l’assiette plafonnée, et sur notre exemple, ta déduction passe de 30 000 € à 42 000 €.
Avant d’acheter, la bonne question n’est pas « est-ce que ma société peut payer la voiture ? », mais « quelle partie du prix va réduire mon résultat imposable ? ».
L’article 39-4 du CGI exclut des charges déductibles l’amortissement des voitures de tourisme pour la fraction du prix qui dépasse un plafond fixé selon les émissions de CO2. Le taux à retenir figure à la rubrique V.7 de la carte grise. Le BOFiP sur les véhicules de tourisme détaille le mécanisme.
| Émissions de CO2 (norme WLTP) | Plafond fiscal d’amortissement |
|---|---|
| Moins de 20 g/km (électrique) | 30 000 € |
| 20 à 49 g/km | 20 300 € |
| 50 à 160 g/km | 18 300 € |
| Plus de 160 g/km | 9 900 € |
Prenons un SUV électrique facturé 46 000 € TTC, batterie comprise, à 0 g/km. La TVA d’une voiture de tourisme n’étant pas récupérable, on raisonne en TTC. Chaque année, on réintègre la part de la dotation qui correspond au prix au-delà du plafond :
Amortissement comptable annuel : 46 000 / 5 = 9 200 €
Part non déductible : 9 200 x (46 000 - 30 000) / 46 000 = 3 200 €
Amortissement fiscalement déductible : 6 000 €
Sur 5 ans, 16 000 € ne réduiront jamais ton résultat imposable. Le calcul part du prix net immobilisé : options et frais de mise à disposition inclus, remises et aides figurant sur la facture déduites. La première année, l’annuité se calcule au prorata de la date de mise en service.
Le plafond CO2 coupe la base fiscale, pas la sortie de trésorerie. Ta société paie 46 000 €, elle en déduit 30 000 €.
Électrique ne veut pas dire « sans plafond ». C’est la catégorie du véhicule qui compte : une voiture particulière d’occasion y est soumise aussi. Un utilitaire qui n’est pas un véhicule de tourisme y échappe et peut ouvrir droit à la récupération de la TVA, mais il doit correspondre à un usage réel (matériel, stands, livraisons).
La batterie représente souvent une grosse partie du prix d’une voiture électrique. Or le rescrit BOI-RES-000059 sort les batteries du plafond de l’article 39-4 si trois conditions sont réunies :
Si la batterie est louée, son loyer échappe au plafond dès qu’il est facturé ou mentionné séparément.
Reprenons la voiture à 46 000 €, cette fois avec une batterie identifiée à 12 000 € :
| Élément | Déduction annuelle | Déduction totale |
|---|---|---|
| Véhicule de 34 000 € plafonné à 30 000 € | 6 000 € | 30 000 € |
| Batterie de 12 000 € amortie sur 5 ans | 2 400 € | 12 000 € |
| Total déductible | 8 400 € | 42 000 € |
Même voiture, même prix. Seule la facture change, et la part jamais déduite tombe de 16 000 € à 4 000 €. En SASU ou EURL à l’IS, ces 12 000 € de déduction en plus représentent jusqu’à 3 000 € d’impôt sur les sociétés en moins, au taux normal de 25 %.
La batterie séparée ne supprime pas le plafond du véhicule. Elle évite simplement d’y faire entrer son prix.
Attention à ne pas confondre avec l’amortissement par composants de l’article 15 bis de l’annexe II au CGI. Ce raisonnement comptable ne suffit pas à sortir la batterie du plafond. Si elle est noyée dans le prix global, on ne peut pas inventer une ventilation après coup : sans ligne distincte sur le bon de commande, pars du principe que tout entre dans le plafond.
Le plafond ne concerne que les entreprises qui déduisent des amortissements, donc les freelances au réel.
En SASU ou EURL, la voiture appartient à la société et l’amortissement déductible réduit son résultat. Ton usage privé devient un avantage en nature, soumis aux cotisations et à l’impôt. Président de SASU, tu peux l’évaluer au forfait, avec un abattement de 70 % pour une électrique mise à disposition jusqu’au 31 décembre 2027. Gérant d’EURL non salarié, tu l’évalues sur les dépenses réelles, sans cet abattement. Une voiture de société surtout utilisée pour ta vie privée, sans avantage en nature déclaré, t’expose à un abus de biens sociaux. Notre guide pour se payer en SASU pose le cadre de la rémunération.
En entreprise individuelle au réel, tu inscris la voiture au registre des immobilisations et tu déduis l’amortissement selon la quote-part professionnelle. À 70 % d’usage pro, tu déduis 70 % de l’amortissement plafonné. Il te faut donc un suivi solide des kilomètres pro et des kilomètres totaux. Si ta compta est encore fragile, commence par le guide de comptabilité freelance.
En micro-entreprise, la question ne se pose pas. Tu ne déduis pas tes frais réels, tu n’amortis rien, l’abattement forfaitaire couvre tout.
Si ton raisonnement repose sur « je vais acheter une voiture pour baisser mes impôts », la micro-entreprise n’est pas le bon régime pour ce montage.
L’autre option consiste à garder la voiture dans ton patrimoine privé et à déduire tes trajets professionnels avec le barème kilométrique. Il couvre la dépréciation, l’entretien, l’assurance et l’énergie, et il est majoré de 20 % pour un véhicule 100 % électrique.
Pour une électrique de 6 CV, 12 000 km professionnels donnent 7 134 € ((12 000 x 0,374 + 1 457) x 1,2). À 20 000 km, on arrive à 10 724 €. Le guide des charges déductibles en freelance détaille les justificatifs à garder.
Le bon calcul compare le coût complet sur la durée de détention : prix, assurance, recharge, revente, et l’avantage en nature si la voiture est à la société. Notre simulateur voiture électrique société ou perso le fait pour ton statut. Les indemnités kilométriques gagnent souvent dès que tu roules beaucoup pour le travail.
En location, tu n’amortis rien, tu déduis des loyers. Mais l’article 39-4 rattrape le montage : la part du loyer qui correspond à l’amortissement du bailleur au-delà du plafond n’est pas déductible. Seules les locations de moins de trois mois non renouvelables y échappent. Sur une LLD basée sur un prix de 46 000 € sans batterie distincte, tu réintègres donc une fraction de chaque loyer. Demande au loueur le prix de référence TTC, la ventilation éventuelle de la batterie et le montant des amortissements non déductibles.
Le leasing ne fait pas disparaître le plafond. Il le transforme en fraction de loyer non déductible.
Pour une voiture de tourisme, la TVA sur l’achat ou la location n’est pas récupérable, comme le rappelle le BOFiP sur les exclusions du droit à déduction. Ta voiture à 46 000 € TTC s’inscrit donc pour 46 000 € à l’actif. L’électricité de recharge est mieux traitée : sa TVA est récupérable pour la part professionnelle si ton entreprise est redevable de la TVA. À domicile, il faut une méthode de ventilation défendable, détaillée dans le guide sur la borne de recharge à domicile en freelance.
Côté taxes annuelles (l’ex-TVS), une entreprise individuelle en est exonérée. En société, une voiture 100 % électrique échappe à la taxe CO2, dont le barème 2026 commence au-delà de 4 g/km, et ne paie rien au titre de la taxe sur les polluants. Le détail est sur economie.gouv.fr.
Reste la revente, qu’on oublie au moment d’acheter. On compare le prix de vente à la valeur nette comptable. Avec notre voiture vendue 25 000 € après 3 ans :
Valeur nette comptable : 46 000 - (9 200 x 3) = 18 400 €
Plus-value : 25 000 - 18 400 = 6 600 €
Les amortissements non déduits à cause du plafond sont tout de même retenus dans ce calcul : ils ne te rendent rien à la sortie. En société à l’IS, la plus-value rejoint le résultat imposable. En EI au réel, des exonérations existent selon ton chiffre d’affaires et ton ancienneté.
L’amortissement d’une voiture électrique peut être intéressant au réel, surtout si tu roules beaucoup pour tes clients. Mais une voiture chère ne devient pas une charge magique, et tout se décide avant de signer.
Fiscalement, les deux fonctionnent si la batterie est identifiée séparément : l'achat permet un amortissement autonome, la location sort le loyer du plafond. Le choix dépend surtout de la garantie, du coût total et de la valeur à la revente.
L'administration admet en général 4 à 5 ans pour une voiture de tourisme. La batterie, si elle est inscrite à part, peut avoir sa propre durée selon sa garantie et son usure prévisible. Fais valider les deux durées par ton comptable avant la première clôture.
Oui quand elle figure en déduction sur la facture : tu amortis le prix net. Une aide versée plus tard se traite à part, souvent comme une subvention d'investissement. Ton comptable choisira l'écriture adaptée.
C'est une sortie d'actif comme une vente à un tiers. Le prix doit correspondre à la valeur réelle du véhicule sur le marché de l'occasion, sinon l'écart peut être requalifié en avantage ou en distribution.
17 juillet 2026 · 7 min
13 avril 2026 · 7 min
25 juillet 2026 · 8 min