Contester sa CFE en freelance : vérifier l'avis et demander une correction
Ton avis de CFE semble trop élevé ? Vérifie les données retenues, réunis les bonnes pièces et adresse une réclamation précise à ton service des impôts des entreprises.

Ton avis de CFE semble trop élevé ? Vérifie les données retenues, réunis les bonnes pièces et adresse une réclamation précise à ton service des impôts des entreprises.
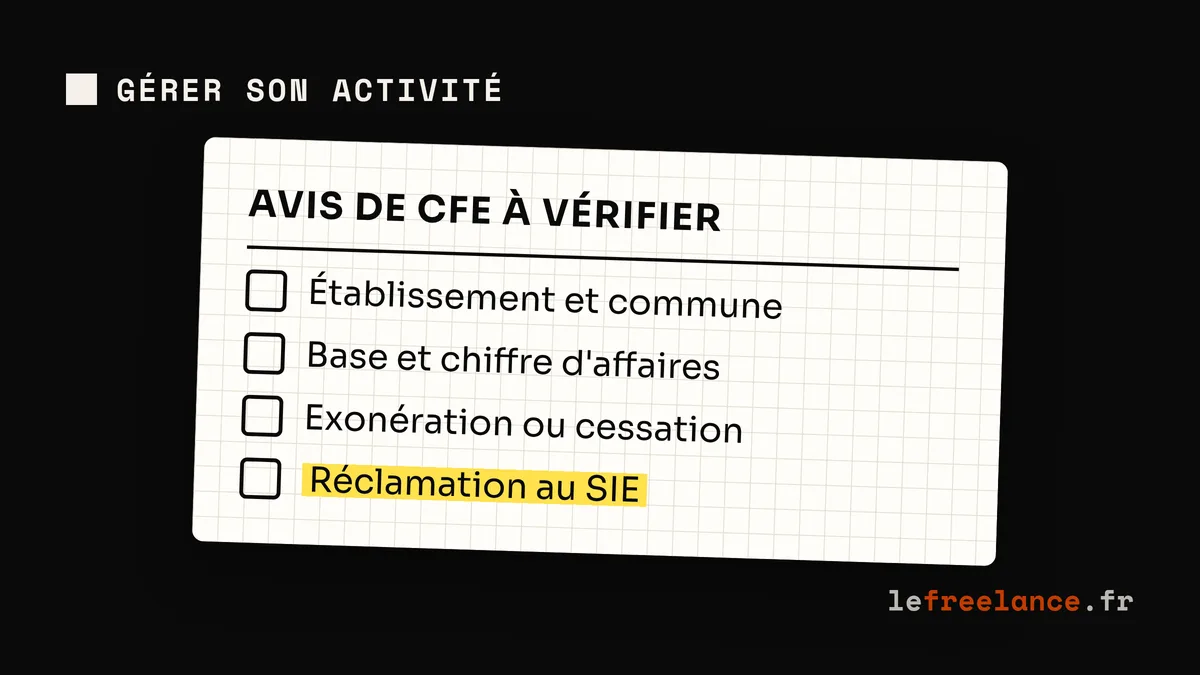
Un avis de CFE plus élevé que l’an dernier ne prouve pas une erreur. Pour contester sa CFE, on doit d’abord trouver quelle donnée de l’avis est fausse : l’établissement imposé, la base retenue, une exonération oubliée ou une cessation d’activité. Une hausse du taux local, elle, peut être régulière.
L’avis arrive dans l’espace professionnel des impôts, généralement en novembre. Micro-entreprise, entreprise individuelle au réel ou société : la méthode de contrôle et la réclamation auprès du service des impôts des entreprises (SIE) suivent les mêmes grandes étapes. On va lire l’avis, préparer les preuves, puis choisir quoi faire avant l’échéance de paiement.
On se connecte à son espace professionnel sur impots.gouv.fr, puis on ouvre « Mes services > Consulter > Avis CFE ». Le chemin « Accès par impôt > Cotisation foncière des entreprises > Avis d’imposition » mène aussi au document. Il faut l’habilitation « Consulter le compte fiscal » ; si l’avis reste inaccessible, on la demande dans « Gérer les services ». Ces chemins sont détaillés par l’administration fiscale.
Télécharge l’avis de l’année concernée et, si tu l’as, celui de l’année précédente. Avant de comparer les montants, relève l’année d’imposition, la date de mise en recouvrement, le SIRET et l’adresse de l’établissement. Vérifie aussi la commune indiquée. Avec plusieurs établissements, chaque avis mérite son propre contrôle ; la cotisation minimum se rattache à l’établissement principal, qui n’est pas forcément le siège social.
Une adresse ancienne n’est pas automatiquement une erreur. Il faut vérifier la date du déménagement et la période de référence de la CFE avant de réclamer. De même, une adresse de domiciliation commerciale peut déterminer la commune d’imposition d’un freelance sans local professionnel. Notre article sur la CFE et l’adresse d’entreprise explique cet effet ; ici, l’objectif est de comparer l’adresse connue de l’administration à celle qui devait servir pour l’avis reçu.
Si le SIRET ou la commune paraît faux, on note précisément la ligne concernée. C’est le point de départ de la demande au SIE, pas seulement l’écart avec la facture de l’an dernier.
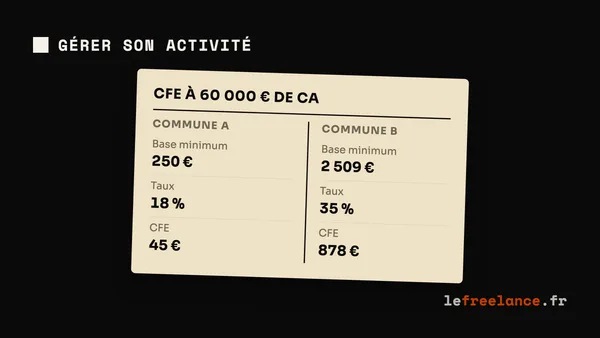
On lit ensuite la base d’imposition, le taux et les éventuelles réductions ou exonérations sur l’avis. La CFE se calcule en principe sur la valeur locative des locaux utilisés en N-2. Sans local dédié, ou si cette valeur est trop faible, une base minimum fixée localement prend le relais. Le barème et les règles de calcul de Service Public permettent de repérer le mécanisme appliqué, sans recalculer tout l’impôt.
Pour un avis 2026, le chiffre d’affaires de référence est en principe celui de 2024, apprécié sur douze mois pour la base minimum. Si l’entreprise a été créée en 2025, c’est le CA de 2025, ramené si nécessaire à douze mois, qui sert de référence. On compare donc la tranche retenue avec le CA hors taxes de la bonne année, et non avec les encaissements de 2026. Si le CA ou la tranche ne sont pas détaillés sur l’avis, on demande au SIE la donnée retenue. Il ne faut pas deviner une erreur à partir du seul total.
Une hausse peut venir d’une nouvelle tranche de CA, d’une base minimum locale relevée ou d’un taux voté par la commune ou l’intercommunalité. L’avis précédent aide à repérer la ligne qui a changé. En revanche, un CA de référence incorrect, une surface de local erronée ou une mauvaise commune sont des faits à documenter. Notre guide CFE auto-entrepreneur détaille le calcul et les exonérations si tu veux vérifier les règles de fond.
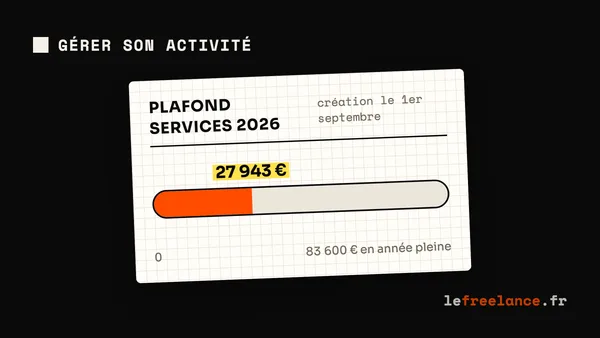
Attention à la première année d’activité : elle est exonérée de CFE, puis la base est réduite de moitié l’année suivante. Le seuil d’exonération lié aux recettes et les situations de création demandent aussi de contrôler la période de CA utilisée. Le prorata de première année en micro-entreprise aide à comprendre l’annualisation, sans confondre le plafond micro avec la règle de CFE.
Une réclamation efficace associe une ligne de l’avis, la donnée correcte et une pièce. On garde toujours le PDF de l’avis contesté. Pour l’adresse ou l’établissement, on joint selon le cas l’avis de situation Sirene, le justificatif de domiciliation, le bail ou la déclaration de modification. On précise la date d’effet : elle compte autant que l’adresse.
Pour un chiffre d’affaires de référence contesté, on prépare les déclarations ou documents comptables correspondant à l’année retenue et, si nécessaire, de quoi expliquer la durée d’activité. Un tableau de recettes peut rendre la lecture plus simple, mais il ne remplace pas les déclarations. Pour une surface ou une valeur locative contestée, on reprend les caractéristiques du local et les pièces qui les établissent, par exemple le bail, un plan ou la déclaration CFE déposée. Si le détail de la base manque, on demande d’abord au SIE les éléments de calcul. Une contestation de la valeur locative elle-même peut relever du centre des impôts foncier ; le SIE peut orienter la demande vers ce service.
Une exonération absente demande la pièce qui montre que ses conditions sont remplies : date de création, montant des recettes, activité exercée ou déclaration d’exonération quand celle-ci était nécessaire. Toutes les exonérations ne sont pas automatiques. Le simulateur d’exonération de CFE aide à repérer la règle à vérifier avant d’affirmer que l’avis devrait être nul.
En cas de cessation totale d’activité pendant l’année, l’avis peut encore porter sur l’année entière. L’administration prévoit un dégrèvement pour les mois suivant la cessation, sur réclamation, si l’activité n’a été ni cédée ni transférée ailleurs. Elle demande une copie de l’avis, la notification de radiation et l’avis de situation Sirene. Le mois de cessation reste dû. Cette règle est expliquée dans la fiche CFE sur la cessation.
Depuis la messagerie sécurisée de l’espace professionnel, on clique sur « Écrire », puis « Réclamer, contester (Taxes et Impôts) » et on sélectionne la CFE concernée. La réclamation peut aussi partir par courrier sur papier libre, daté et signé, au SIE du lieu d’imposition. Dans les deux cas, on donne le nom de l’entreprise, son SIREN, l’année, la référence de l’avis, la ligne contestée, la correction demandée et les justificatifs. On conserve l’accusé de réception ou une preuve d’envoi.
Voici un message court, à adapter à la donnée réellement vérifiée :
Objet : réclamation CFE 2026, avis [référence]. La base minimum de mon établissement [SIRET] semble fondée sur une tranche de chiffre d’affaires incorrecte. Mon chiffre d’affaires hors taxes de référence pour 2024 est de [montant], comme l’atteste la déclaration jointe. Je demande la vérification de la tranche retenue et, si l’erreur est confirmée, le dégrèvement correspondant. Je joins l’avis contesté et mon justificatif.
On ne demande pas simplement « une baisse » : le SIE doit pouvoir comprendre ce qui est contesté. Si tu ignores la donnée utilisée pour calculer la base, demande son détail dans la messagerie. Si le délai approche, dépose aussi ta réclamation en indiquant la base contestée et les pièces disponibles, puis complète-la après la réponse du SIE. Pour un dossier de local ou d’exonération difficile à étayer, l’aide d’un comptable peut être utile ; elle ne remplace pas les justificatifs ni la décision du SIE.
Pour la CFE, la réclamation doit parvenir au SIE au plus tard le 31 décembre de l’année qui suit la mise en recouvrement. Un avis mis en recouvrement en 2026 peut donc être contesté jusqu’au 31 décembre 2027. La date portée sur l’avis tranche si l’on hésite sur l’année à retenir. La fiche officielle sur les délais de réclamation des professionnels précise aussi qu’une demande présentée avant la mise en recouvrement serait prématurée.
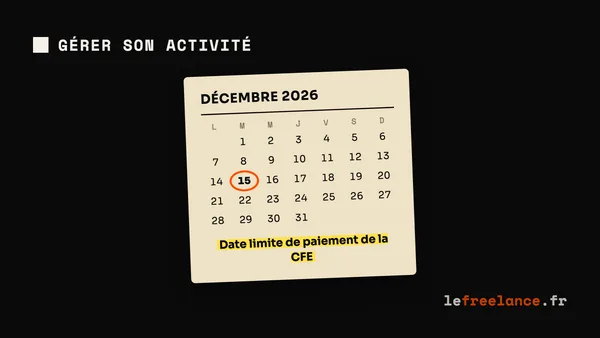
Ce délai de réclamation ne repousse pas l’échéance de paiement. Le solde de CFE se paie en principe au 15 décembre de l’année d’imposition, selon la date indiquée sur l’avis. Réclamer seul ne dispense pas de payer. Si on règle l’avis et que la réclamation aboutit, l’administration rembourse la somme dégrevée.
On peut demander expressément un sursis de paiement dans la réclamation pour différer le paiement de la part contestée pendant l’instruction. Il faut nommer cette part : le montant non contesté reste à régler. Des garanties peuvent être demandées si les droits contestés dépassent 4 500 €. Si la réclamation est rejetée après un sursis, le montant différé reste dû, avec les conséquences du retard prévues par l’administration. Les modalités officielles de réclamation détaillent ce choix.
L’administration dispose normalement de six mois pour répondre. Elle peut annoncer un délai supplémentaire de trois mois au plus, comme l’indiquent les règles de suivi des réclamations. On suit les échanges dans la messagerie et on conserve avis, pièces et réponse ensemble.
Pour contester sa CFE sans perdre de temps, ouvre l’avis et fais ce contrôle dans l’ordre :
Si toutes les données concordent et que seule la base ou le taux local a augmenté, le guide complet de la CFE et celui sur la domiciliation et la commune d’imposition permettent d’expliquer l’écart. Une contestation part d’un fait vérifiable, pas d’un montant jugé trop haut.
Oui. Le paiement ne ferme pas le délai de réclamation. Si le SIE reconnaît une erreur, la somme dégrevée est remboursée.
Pour éviter toute ambiguïté, écris explicitement que tu déposes une réclamation contre l'avis de CFE concerné. Indique la correction demandée et joins les pièces disponibles, même si tu demandes aussi le détail du calcul.
Non. Une entreprise peut adresser elle-même une réclamation écrite au SIE depuis sa messagerie sécurisée ou par courrier. Un professionnel peut aider à analyser une base complexe ou une exonération contestée.
12 avril 2026 · 7 min
10 août 2026 · 8 min
13 août 2026 · 8 min